Investimento Imobiliário
Reforma Tributária em 2026: entenda IBS, CBS, transição e preparação para empresas, consumidores e investidores imobiliários.

Indianara Thomaz Imóveis
Publicado
Atualizado
Tempo leitura
15 min
Áudio
19 min
Ouvir o artigo
A Reforma Tributária muda a forma como o consumo é tributado no Brasil e pode influenciar empresas, famílias e decisões patrimoniais. Entenda o que já está valendo e como acompanhar os próximos passos.
Resposta rápida
A Reforma Tributária reorganiza a tributação sobre o consumo, substituindo tributos atuais por um modelo baseado no IBS e na CBS, além de criar o Imposto Seletivo Federal. Em 2026, o país está no ano teste, com alíquotas reduzidas e compensação com PIS e Cofins, enquanto a cobrança integral da CBS começa em 2027 e a vigência integral do IBS está prevista para 2033. Para compradores de imóveis em Florianópolis, o ponto mais importante é acompanhar custos, contratos, estrutura empresarial dos envolvidos e efeitos sobre renda, consumo e planejamento patrimonial sem tomar decisões baseadas apenas em projeções.
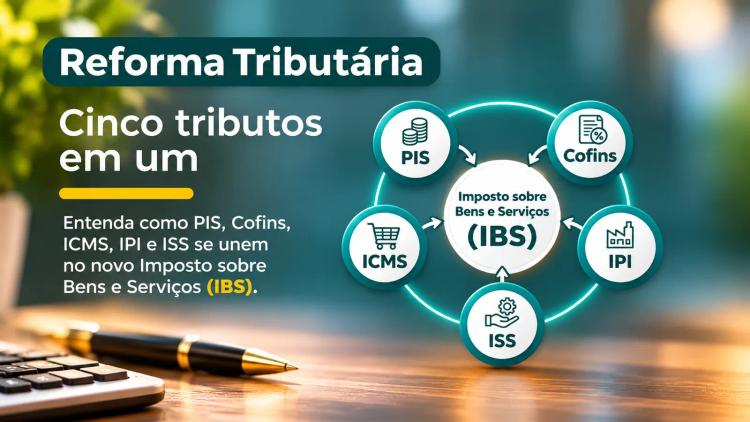
Proposta simplifica o sistema tributário, substituindo cinco tributos (PIS, Cofins, IPI, ICMS e ISS) pelo Imposto sobre Bens e Serviços (IBS)
Proposta também cria o Imposto Seletivo Federal, que incidirá sobre bens e serviços cujo consumo se deseja desestimular, como cigarros e bebidas alcoólicas
Em 2026, CBS e IBS estão em fase de teste, com regras operacionais que já afetam documentos fiscais.
A transição seguirá até 2033, por isso contratos, custos e decisões patrimoniais devem ser analisados com cuidado.
Compradores de imóveis devem separar efeitos tributários gerais de fatores específicos da operação imobiliária.
A preparação passa por contabilidade, sistemas, treinamento e acompanhamento de atos oficiais.
A Reforma Tributária é a reorganização das regras que incidem principalmente sobre o consumo de bens e serviços no Brasil. A proposta troca tributos de diferentes níveis federativos por uma estrutura baseada no IBS e na CBS, com transição gradual, mecanismos de crédito e um imposto específico para produtos cujo consumo se pretende desestimular.
O sistema atual reúne normas federais, estaduais e municipais que podem tornar a apuração complexa para empresas e difícil de compreender para consumidores. A reforma busca concentrar a lógica de tributação em um modelo de imposto sobre valor agregado, no qual a cadeia produtiva possa aproveitar créditos e o tributo seja destacado de modo mais uniforme.
Para quem compra ou investe em imóveis, a mudança não deve ser lida como uma alteração automática no preço de cada apartamento, casa ou terreno. O impacto depende da operação, do regime tributário dos envolvidos, dos custos de construção, da contratação de serviços e da maneira como cada negócio será enquadrado durante a transição. A análise do imóvel continua exigindo atenção à localização, documentação, condomínio, IPTU, registro e condições contratuais.
A Câmara dos Deputados descreve a proposta como uma substituição de cinco tributos, PIS, Cofins, IPI, ICMS e ISS, pelo Imposto sobre Bens e Serviços, o IBS. A CBS aparece como contribuição federal dentro da nova arquitetura, enquanto o IBS se relaciona à tributação de estados e municípios. A intenção é reduzir sobreposições e tornar mais claro o cálculo ao longo da cadeia.
A simplificação, contudo, não significa que todas as dúvidas desapareçam de imediato. Durante a transição, empresas terão de conviver com regras antigas e novas, atualizar documentos fiscais e rever contratos. Para o comprador, isso reforça a importância de pedir informações atualizadas sobre valores, despesas e responsabilidades previstas na negociação.
Em 2026, as principais novidades práticas são o ano teste de CBS e IBS, o destaque dessas informações nos documentos fiscais, as alíquotas experimentais e a preparação para a cobrança integral da CBS. A transição não termina agora: ela avança em etapas até a vigência integral do IBS.
terá caráter nacional, com alíquota formada pela soma das alíquotas federal, estaduais e municipais; estados e municípios determinam suas alíquotas por lei
incidirá sobre base ampla de bens, serviços e direitos, tributando todas as utilidades destinadas ao consumo
será cobrado em todas as etapas de produção e comercialização
será não-cumulativo
contará com mecanismo para devolução dos créditos acumulados pelos exportadores
será assegurado crédito instantâneo ao imposto pago na aquisição de bens de capital
incidirá em qualquer operação de importação (para consumo final ou como insumo)
nas operações interestaduais e intermunicipais, pertencerá ao estado e ao município de destino
O IBS foi concebido para substituir PIS, Cofins, IPI, ICMS e ISS dentro da reforma do consumo, conforme a Câmara dos Deputados. A mudança procura uniformizar a incidência e reduzir a fragmentação entre diferentes entes da Federação. Na prática, empresas precisam entender como seus produtos e serviços serão classificados, quais créditos poderão ser aproveitados e como a documentação deverá ser emitida.
A reforma também cria o Imposto Seletivo Federal. Segundo a Câmara dos Deputados, ele incidirá sobre bens e serviços cujo consumo se deseja desestimular, chamado também como Imposto do Pecado com exemplos como cigarros e bebidas alcoólicas. Sua lógica é diferente da do IBS: não se trata apenas de financiar o Estado, mas de influenciar comportamentos de consumo considerados prejudiciais à saúde ou ao ambiente.
Esse imposto não deve ser confundido com uma cobrança geral sobre toda compra de imóvel. Para famílias que procuram moradia, segunda residência ou patrimônio no Norte da Ilha, a questão mais relevante é entender que a reforma possui camadas diferentes. O IBS e a CBS reorganizam a tributação ampla do consumo, enquanto o Imposto Seletivo alcança categorias específicas definidas pela legislação.
Por isso, análises sobre custos precisam separar o que é efeito direto da operação imobiliária do que é impacto indireto sobre fornecedores, materiais, serviços e despesas do empreendimento. Uma avaliação responsável não transforma a existência do Imposto Seletivo em previsão automática de aumento ou redução no preço de uma unidade.
2026 é o ano teste da reforma tributária do consumo para CBS e IBS, conforme a Receita Federal. A Secretaria de Economia do Distrito Federal informa alíquota teste de 0,1% para o IBS e de 0,9% para a CBS. A Receita Federal também explica que o valor arrecadado com essas alíquotas será compensado com o montante devido de PIS e Cofins no mesmo período de liquidação.
O teste tem função operacional. Ele permite verificar emissão de documentos, integração de sistemas, escrituração e comunicação entre empresas e administração tributária antes de uma cobrança mais ampla. O Portal Gov.br informou que 86% dos documentos fiscais de empresas obrigadas já traziam destaque da CBS, sinal de que a adaptação documental já está acontecendo no ambiente empresarial.
A Receita Federal informa que a cobrança integral da CBS começa em 2027, enquanto a vigência integral do IBS ocorrerá em 2033 após uma transição gradual. A Câmara dos Deputados descreve uma transição de dez anos, sem redução da carga tributária, com fases de teste e redução progressiva dos tributos substituídos. Para quem compra um imóvel durante esse período, o cuidado central é verificar o tratamento aplicável à operação na data do contrato e da execução, sem projetar uma regra única para todos os anos.
A reforma pode beneficiar empresas que ganhem previsibilidade e reduzam tarefas repetitivas, além de consumidores que tenham mais clareza sobre a tributação. O resultado concreto depende da regulamentação, da adaptação de cada negócio e da forma como eventuais mudanças de custo chegarão aos preços.
Para o comprador de um imóvel, o possível benefício está em obter informações mais claras sobre a tributação da operação, dos serviços envolvidos e dos fornecedores. Antes de avançar, peça a discriminação dos tributos, dos custos incluídos no preço e das responsabilidades de cada parte.
A transição também cria pontos que precisam ser confirmados. O Comitê Gestor do Simples Nacional aprovou a Resolução CGSN nº 190, com efeitos em regra a partir de primeiro de janeiro de 2027. A Receita Federal informou ainda que a Resolução CGSN nº 191 de 2026 prorrogou para primeiro de novembro de 2026 o prazo de obrigatoriedade relacionado às regras do Simples Nacional para a reforma tributária.
Em uma compra de imóvel, confirme como a tributação aparece na proposta e no contrato, quais serviços e fornecedores estão envolvidos e se há custos que serão cobrados separadamente. A análise deve considerar créditos, obrigações, fluxo de caixa e perfil da operação, com apoio contábil e jurídico quando necessário.
Para consumidores, o possível benefício está na transparência. Quando o tributo é destacado e a cadeia funciona com regras mais compreensíveis, fica mais fácil entender a composição de preços e comparar propostas. A reforma não elimina a necessidade de analisar o contrato, mas pode melhorar a qualidade das informações disponíveis ao comprador.
Famílias que buscam imóveis de médio e alto padrão em Florianópolis devem observar o efeito da tributação dentro de um orçamento mais amplo. Além do preço anunciado, a compra pode envolver documentação, impostos, registro, condomínio, IPTU, financiamento, mobília e reformas. A reforma tributária não substitui essa conferência. Ela acrescenta uma camada de análise sobre a estrutura da operação e os serviços envolvidos.
Para investidores, a tributação é um componente do planejamento patrimonial, mas não deve ser o único. Localização, liquidez, finalidade do imóvel, custos recorrentes e regras de locação continuam relevantes. Não é possível garantir valorização futura, renda com locação ou retorno financeiro. Em regiões como Jurerê, Cacupé, João Paulo, Cachoeira do Bom Jesus e Ingleses, a decisão deve combinar leitura tributária com avaliação documental, financeira e imobiliária.
Eu recomendo que o comprador trate a reforma como parte da diligência da aquisição, não como motivo isolado para antecipar ou adiar uma decisão. A curadoria começa pela finalidade do imóvel, pelo bairro, pelo padrão construtivo, pela metragem, pelo prazo e pela faixa de valor, e depois compara planta, condomínio, pagamento e pontos que precisam ser confirmados com profissionais responsáveis.
A preparação começa pela revisão da operação, dos sistemas e dos contratos, passa pela capacitação das pessoas e exige acompanhamento contínuo das normas. Para o comprador de imóvel, isso significa pedir informações claras e verificar cada custo com os profissionais responsáveis antes de assinar.
Antes de fazer uma proposta, o comprador deve verificar como a tributação aparece na operação, na proposta e no contrato. Peça a discriminação de impostos, serviços, custos incluídos no preço e despesas que poderão ser cobradas separadamente, além da indicação de quem será responsável por cada obrigação.
Em uma compra na planta, confirme com os profissionais responsáveis como as regras tributárias incidem sobre o fluxo de pagamento e sobre os serviços contratados. O cliente deve analisar registro da incorporação, memorial descritivo, identificação da unidade, cronograma da obra, prazo de entrega, fluxo de pagamento e regras contratuais, sem deixar a tributação substituir a análise documental.
Na aquisição de um imóvel, também é importante conferir se as descrições da unidade, os materiais comerciais, os valores e as responsabilidades tributárias estão coerentes entre si. Se houver dúvida sobre a operação, peça esclarecimentos à contabilidade, ao jurídico e aos demais profissionais envolvidos antes de assinar.
A capacitação, para o comprador, significa entender as perguntas que precisam ser feitas e os documentos que devem ser conferidos. A Receita Federal e o Conselho Federal de Contabilidade promoveram o Curso Reforma Tributária do Consumo a partir de maio de 2026 para preparar agentes públicos, profissionais de contabilidade e demais interessados.
Use essa orientação para pedir explicações sobre a emissão de documentos, os contratos, os fornecedores, a formação do preço e os custos da operação. Em uma compra complexa, registre as respostas e solicite uma segunda conferência para os pontos relevantes.
O Sebrae orienta pequenos negócios a buscar informação, fazer planejamento tributário, revisar processos internos, preparar sistemas e acompanhar mudanças. Para compradores e investidores, a recomendação prática é levar dúvidas sobre a operação aos profissionais responsáveis e confirmar como os dados fiscais afetam a aquisição.
A reforma exige uma rotina de acompanhamento. Atos da Receita Federal, do Comitê Gestor do IBS, do Comitê Gestor do Simples Nacional e de órgãos estaduais e municipais podem alterar prazos, layouts, procedimentos e orientações. O Portal Gov.br mantém atualizações sobre solicitações de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS, inclusive com atualização publicada em outubro de 2026.
Para famílias e investidores, acompanhar não significa estudar cada norma técnica. Significa manter uma lista objetiva de perguntas para a contabilidade, o jurídico, a instituição financeira e os profissionais envolvidos na compra. Como a operação será tributada? Quais custos estão incluídos? Quem será responsável por cada obrigação? O contrato prevê como tratar mudanças legais durante a execução?
Em 2026, a reforma já saiu do campo de uma discussão distante e entrou na rotina de emissão fiscal, capacitação e preparação empresarial. A Receita Federal classifica o ano como fase de teste para CBS e IBS, enquanto órgãos públicos e entidades de apoio trabalham na adaptação de sistemas e procedimentos.
Também é importante entender que a transição foi desenhada para ser gradual. A Receita Federal informa que o período de testes do IBS também ocorrerá em 2027, a CBS terá cobrança integral a partir de 2027 e o IBS alcançará vigência integral em 2033. Isso significa que decisões tomadas hoje podem atravessar fases distintas do sistema tributário.
A expectativa positiva é de maior padronização, transparência e eficiência na tributação do consumo. A expectativa prática, menos comentada, é de um período de convivência entre regras, ajustes tecnológicos e dúvidas interpretativas. Empresas que se prepararem com antecedência tendem a ter mais condições de identificar inconsistências, revisar preços e explicar mudanças a seus clientes.
Para o mercado imobiliário de Florianópolis, a reforma deve ser observada junto de fatores que já orientam uma compra responsável: localização, qualidade construtiva, documentação, padrão do condomínio, custos mensais e finalidade do imóvel. No Norte da Ilha, quem procura moradia, segunda residência ou investimento pode comparar bairros e empreendimentos, mas não deve transformar a reforma em promessa de valorização ou em justificativa única para escolher uma unidade.
Comprar um imóvel na planta em Florianópolis → Analise contrato, registro da incorporação, memorial, fluxo de pagamento e tratamento das despesas durante a transição tributária.
Investir em imóvel para patrimônio ou locação → Projete custos, tributação e despesas recorrentes sem assumir valorização, renda ou retorno garantidos.
Comprar uma segunda residência no Norte da Ilha → Compare localização, padrão construtivo, condomínio, documentação e finalidade de uso antes de considerar efeitos tributários.
Administrar uma pequena empresa ligada ao mercado imobiliário → Revise regime, emissão fiscal, contratos, sistemas e capacitação com apoio contábil.
Comprador de imóvel pronto: Peça a composição atualizada dos custos da operação e confirme responsabilidades tributárias antes da proposta.
Comprador de imóvel na planta: Leia documentos e contrato com atenção, verificando como mudanças legais e despesas são tratadas durante a execução.
Investidor imobiliário: Inclua a transição tributária no planejamento, mas decida também por localização, liquidez, custos e finalidade do imóvel.
Pequena empresa: Comece pela adequação contábil e fiscal, pelo treinamento da equipe e pelo acompanhamento dos atos oficiais.
Sim. Em 2026, CBS e IBS estão em ano teste, com alíquotas experimentais e procedimentos de adaptação. A cobrança integral da CBS está prevista para 2027, enquanto o IBS terá transição até a vigência integral prevista para 2033.
A proposta substitui cinco tributos: PIS, Cofins, IPI, ICMS e ISS. A implementação ocorre de forma gradual, portanto empresas devem acompanhar as regras aplicáveis a cada fase.
A CBS é a contribuição federal criada na estrutura da reforma tributária do consumo. Em 2026, ela participa do ano teste e sua cobrança integral está prevista para 2027.
Não. O Imposto Seletivo foi criado para incidir sobre bens e serviços cujo consumo se deseja desestimular, como cigarros e bebidas alcoólicas. A existência desse imposto não significa uma cobrança geral sobre imóveis.
Não é possível afirmar isso de forma geral. O preço depende de custos de terreno, construção, serviços, financiamento, oferta, demanda, localização, contrato e regime tributário dos envolvidos. Cada operação precisa ser analisada individualmente.
Ela deve revisar o regime tributário, atualizar sistemas e documentos fiscais, mapear contratos e fornecedores, capacitar a equipe e acompanhar atos oficiais. O apoio contábil é importante para avaliar créditos, obrigações e fluxo de caixa.
Devem conferir a composição das despesas, o contrato, a documentação, o regime da operação e a responsabilidade por eventuais obrigações. Em imóveis na planta, também devem examinar o registro da incorporação, o memorial descritivo e o fluxo de pagamento.
A reforma do consumo não deve ser confundida automaticamente com o ITBI, que é um tributo municipal relacionado à transmissão de imóveis. O comprador deve verificar a regra municipal e os valores da operação com profissionais responsáveis.