Geral

O que é patrimônio de afetação e para que serve? Entenda a proteção do comprador, como consultar a matrícula e avaliar um empreendimento.

Indianara Thomaz Imóveis
Publicado
Atualizado
Tempo leitura
8 min
Áudio
10 min
Ouvir o artigo
Entender o patrimônio de afetação é essencial para quem compra um imóvel na planta e quer avaliar a segurança jurídica do empreendimento antes de assinar.
Resposta rápida
Patrimônio de afetação é um regime jurídico que separa o terreno, a construção, os recursos e os direitos de uma incorporação do patrimônio geral da incorporadora. Esses elementos ficam vinculados à própria obra e à entrega das unidades, sem se comunicar com outros empreendimentos ou com as dívidas gerais da empresa. Para o comprador, a principal utilidade é reduzir o risco de que valores destinados a uma obra sejam desviados para outro projeto. A existência do regime deve ser conferida na matrícula atualizada do imóvel, onde aparece a averbação do termo de afetação.
O patrimônio de afetação separa os bens e recursos de uma incorporação do patrimônio geral da incorporadora.
A finalidade é vincular os recursos à execução da obra e à entrega das unidades aos compradores.
A confirmação deve ser feita na matrícula atualizada do imóvel, com a averbação do termo de afetação.
A extinção depende da conclusão registral da construção, da regularização dos títulos e, quando houver financiamento, da quitação das obrigações correspondentes.
O Patrimônio de Afetação é o regime jurídico que mantém o terreno, as acessões e os demais bens e direitos de uma incorporação imobiliária estritamente separados do patrimônio geral da incorporadora.
Afetação significa destinar determinados bens, direitos e recursos a uma finalidade específica. No mercado imobiliário, essa finalidade é a execução de uma incorporação e a entrega das unidades aos adquirentes.
Essa estrutura vincula os recursos à própria obra e à entrega das unidades, criando uma camada relevante de segurança jurídica para quem adquire um imóvel na planta.
Em termos práticos, cada empreendimento submetido a esse regime possui uma contabilidade e gestão patrimonial própria. O terreno, a construção em andamento, os direitos do projeto e os valores pagos pelos compradores não se misturam aos bens ou obrigações gerais da empresa, tampouco a outros empreendimentos da mesma construtora.
Embora não transforme o projeto em uma empresa independente, a afetação estabelece uma destinação jurídica exclusiva para os seus ativos.
Essa lógica é fundamental porque a incorporação imobiliária envolve um ciclo longo de compromissos. Com o regime ativo, os recursos vinculados respondem apenas pelas dívidas e despesas daquela edificação específica.
Para o comprador de um apartamento novo em Florianópolis,seja no Norte da Ilha (como Jurerê, Cachoeira do Bom Jesus, Ingleses ou Canasvieiras) ou em qualquer outra região —, a verificação da afetação é uma etapa essencial da análise documental.
Ela não substitui a verificação do contrato, das licenças urbanísticas/ambientais ou do Memorial de Incorporação, mas atesta como o patrimônio do empreendimento está protegido.
Conforme jurisprudência do Superior Tribunal de Justiça (STJ), o mecanismo impede que os recursos de uma obra sejam desviados para outros projetos da empresa.
Trata-se de um instrumento de governança e segregação de riscos, que deve ser compreendido com clareza: ele reforça a segurança do comprador, mas não representa promessa de valorização imobiliária ou isenção total de riscos de mercado.
A principal finalidade do Patrimônio de Afetação é assegurar que o patrimônio e os recursos vinculados a uma incorporação sejam utilizados exclusivamente na execução daquela obra e na entrega das unidades aos respectivos compradores. Assim, o empreendimento fica completamente separado de outros negócios e das obrigações gerais da incorporadora.
A primeira função é patrimonial. O terreno, as acessões, os recursos e os direitos ligados à incorporação permanecem apartados do patrimônio geral da empresa. Se a incorporadora desenvolve vários projetos, o patrimônio de afetação de uma obra não se comunica com os demais. Isso permite analisar o empreendimento como um núcleo próprio e protegido.
A segunda função é finalística. O dinheiro recebido dos compradores e todas as receitas ligadas ao projeto devem, obrigatoriamente, atender às despesas necessárias para construir e entregar as unidades daquela incorporação específica. Essa destinação oferece uma referência mais clara e transparente para a gestão do empreendimento e para o acompanhamento dos adquirentes.
A terceira função surge na contratação de crédito. Os bens e direitos afetados só podem ser usados como garantia real em operações cujo recurso seja integralmente destinado à própria construção. Para quem está avaliando um lançamento, essa regra impede que o empreendimento seja dado em garantia para financiar outros projetos estranhos à obra.
Em uma compra de imóvel de alto padrão, a análise não deve ficar limitada à planta, à localização ou ao acabamento. O regime de afetação entra na mesma conversa que o Registro de Incorporação (RI), o contrato, o cronograma e a situação jurídica do terreno.
O regime não se encerra automaticamente apenas porque a obra está fisicamente pronta. Segundo a jurisprudência do Tribunal de Justiça de Santa Catarina e a legislação federal, a extinção exige o cumprimento simultâneo de requisitos legais.
Os critérios para o encerramento do regime envolvem:
Averbação da Construção: O registro oficial da conclusão da obra junto ao Cartório de Registro de Imóveis competente.
Transferência dos Títulos: O registro dos títulos de domínio ou promessa de compra em nome dos respectivos adquirentes.
Quitação do Financiamento: A extinção integral das obrigações da incorporadora perante a instituição financeira que apoiou o projeto, quando houver.
Para o comprador, a principal lição prática é que a entrega das chaves não encerra o ciclo documental. Em imóveis novos ou recém-concluídos no Norte da Ilha, a análise da matrícula atualizada continua sendo indispensável para confirmar o exato status registral do empreendimento.
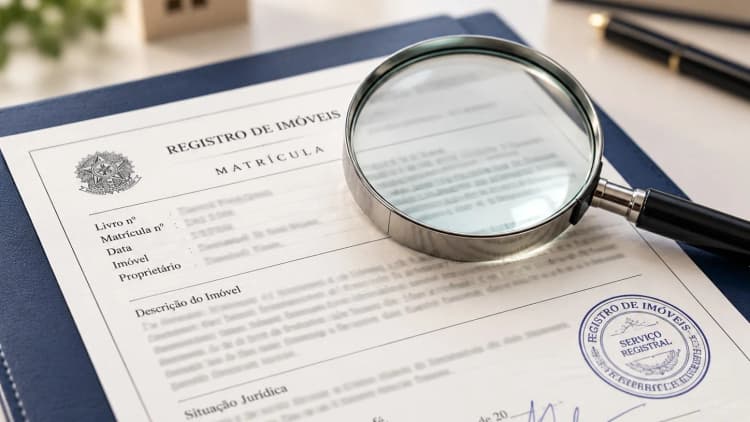
A forma mais objetiva de verificar o Patrimônio de Afetação é solicitar a matrícula atualizada do imóvel no Cartório de Registro de Imóveis competente e checar a averbação do termo de afetação junto ao Registro de Incorporação (RI).
O passo a passo para a conferência inclui:
Solicitar a Matrícula Atualizada: Obtenha a certidão da matrícula matriz do terreno no Cartório de Registro de Imóveis para analisar o histórico jurídico do bem.
Localizar os Atos Registrais: Procure expressamente a averbação do termo de afetação vinculada ao número do Registro de Incorporação.
Conferir os Dados com a Negociação: Compare o número do RI, o cartório e as datas registradas com a minuta do contrato e os documentos do imóvel.
Em negociações essa verificação assegura que a decisão de compra esteja respaldada por documentação oficial e atualizada, indo além de materiais meramente publicitários.
Não se deve presumir que toda incorporação esteja submetida ao regime. A confirmação precisa ser feita na matrícula atualizada, onde deve aparecer a averbação do termo de afetação.
Ele protege por meio da separação dos bens, direitos e recursos vinculados à obra. Não representa garantia contra todo risco contratual, financeiro ou econômico do empreendimento.
A informação aparece na matrícula atualizada do imóvel ou da matrícula matriz, por meio da averbação do termo de afetação, relacionada ao registro da incorporação.
Pode haver garantia real em operação de crédito cujo produto seja integralmente destinado à construção correspondente e à entrega das unidades.
Não necessariamente. A extinção depende também da averbação da construção, do registro dos títulos em nome dos adquirentes e, quando houver financiamento, da extinção das obrigações perante a instituição financiadora.
A afetação é uma estrutura de segurança jurídica e não um índice de valorização. O preço e o potencial do imóvel dependem de diversos fatores, como localização, projeto, mercado e condições da negociação.
A análise pode envolver o corretor responsável, a incorporadora e um profissional jurídico independente. A Indianara Thomaz oferece atendimento personalizado e curadoria de imóveis em Florianópolis, considerando localização, qualidade construtiva, segurança jurídica e potencial de valorização.